

ಆರು ವರ್ಷಗಳಿಂದ, “UPI ಉಚಿತ” ಎಂಬುದು ಭಾರತದ ಫಿನ್ಟೆಕ್ ಜಗತ್ತಿನಲ್ಲಿ ಅತಿ ಹೆಚ್ಚು ಪುನರಾವರ್ತನೆಯಾಗುವ ಮಾತುಗಳಲ್ಲಿ ಒಂದು. ಈ ಹೇಳಿಕೆಯ ಪರೀಕ್ಷೆ ಈಗ ನಡೆಯುತ್ತಿದೆ — ಮತ್ತು ಅನೇಕ ತಪ್ಪು ಮಾಹಿತಿಗಳು ಈ ಅಂತರವನ್ನು ತುಂಬುತ್ತಿವೆ. ನಿಜವಾಗಿ ಏನು ಬದಲಾಗಿದೆ, ಏನು ಬದಲಾಗಿಲ್ಲ, ಮತ್ತು ಎರಡೂ ಕಡೆಯ ನ್ಯಾಯಯುತ ವಾದಗಳೇನು ಎಂಬುದು ಇಲ್ಲಿದೆ.
ಸಂಕ್ಷಿಪ್ತ ಕಾಲಚಕ್ರ: ಇಲ್ಲಿಯವರೆಗಿನ ಬೆಳವಣಿಗೆ
- 2016–2019: UPI ಆರಂಭವಾಗಿ ನಿಧಾನವಾಗಿ ಬೆಳೆಯಿತು. ಈ ಆರಂಭಿಕ ಅವಧಿಯಲ್ಲಿ ಬ್ಯಾಂಕುಗಳಿಗೆ ಸಣ್ಣ IMPS/UPI ವಹಿವಾಟುಗಳ ಮೇಲೆ ಶುಲ್ಕ ವಿಧಿಸಲು ಅವಕಾಶವಿತ್ತು.
- ಜನವರಿ 2020: ಸರ್ಕಾರವು ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಾಪಾರಿಗೆ (P2M) UPI ವಹಿವಾಟುಗಳ ಮೇಲಿನ ವರ್ತಕ ರಿಯಾಯಿತಿ ದರ (MDR) ಅನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ತೆಗೆದುಹಾಕಿತು. ಇದೇ ಕ್ಷಣದಿಂದ “ಶೂನ್ಯ-MDR UPI” ಎಂಬುದು ನೀತಿಯಾಯಿತು — ವ್ಯಾಪಾರಿಗಳು UPI ಸ್ವೀಕರಿಸಲು ಏನನ್ನೂ ಪಾವತಿಸಬೇಕಾಗಿಲ್ಲ, ಮತ್ತು ಬ್ಯಾಂಕುಗಳು/NPCI ಈ ವೆಚ್ಚವನ್ನು ಭರಿಸಿದವು, ಸರ್ಕಾರದ ಪ್ರೋತ್ಸಾಹಕ ಯೋಜನೆಯಿಂದ ಭಾಗಶಃ ಸರಿದೂಗಿಸಲಾಯಿತು (2023-24ರಲ್ಲಿ ಮಾತ್ರ ₹3,631 ಕೋಟಿ ಪಾವತಿಸಲಾಯಿತು).
- 2020–2025: UPI ಬಳಕೆ ಅಗಾಧವಾಗಿ ಬೆಳೆಯಿತು — 2019-20ರ ಆರ್ಥಿಕ ವರ್ಷದಲ್ಲಿ ಸುಮಾರು ₹21.3 ಲಕ್ಷ ಕೋಟಿಯಿಂದ 2025ರ ಮಾರ್ಚ್ ವೇಳೆಗೆ ₹260 ಲಕ್ಷ ಕೋಟಿಗೂ ಹೆಚ್ಚು. ಇಷ್ಟು ವೇಗವಾಗಿ ವ್ಯಾಪಾರಿಗಳು ಮತ್ತು ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು ಅಳವಡಿಸಿಕೊಳ್ಳಲು ಶೂನ್ಯ-MDR ಒಂದು ಪ್ರಮುಖ ಕಾರಣ ಎಂದು ವ್ಯಾಪಕವಾಗಿ ಪರಿಗಣಿಸಲಾಗಿದೆ.
- ಸೆಪ್ಟೆಂಬರ್–ಅಕ್ಟೋಬರ್ 2026: ಸರ್ಕಾರವು ಸೀಮಿತ MDR ಅನ್ನು ಮರುಪರಿಚಯಿಸುತ್ತದೆ — ಮತ್ತು ಇದೇ ಆನ್ಲೈನ್ನಲ್ಲಿ “UPI ಇನ್ನು ಉಚಿತವಲ್ಲ” ಎಂಬ ಕಥಾ ಹಂದರಕ್ಕೆ ಇಂಧನ ನೀಡುತ್ತಿರುವ ಬದಲಾವಣೆ.
ನಿಜವಾಗಿ ಏನು ಬದಲಾಗಿದೆ (ಸೆಪ್ಟೆಂಬರ್–ಅಕ್ಟೋಬರ್ 2026)
ಬಹುತೇಕ ಏಕಕಾಲದಲ್ಲಿ ಎರಡು ವಿಷಯಗಳು ಸಂಭವಿಸಿವೆ, ಮತ್ತು ಇವೆರಡನ್ನೂ ಒಂದೇ ಎಂದು ಗೊಂದಲಗೊಳಿಸುವುದೇ ಹೆಚ್ಚಿನ ಗೊಂದಲಕ್ಕೆ ಕಾರಣ:
1. ಸಣ್ಣ ವಹಿವಾಟುಗಳನ್ನು ರಕ್ಷಿಸುವ ಅಧಿಸೂಚನೆ. ಸೆಪ್ಟೆಂಬರ್ 14, 2026ರಂದು, ಹಣಕಾಸು ಸಚಿವಾಲಯವು (S.O. 5067(E)) ಮೂಲಕ ಅಧಿಸೂಚಿಸಿದ್ದು, ₹2,000ದವರೆಗಿನ UPI ಅಥವಾ RuPay ಡೆಬಿಟ್ ಕಾರ್ಡ್ ವಹಿವಾಟುಗಳ ಮೇಲೆ ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಪಾವತಿ ಪೂರೈಕೆದಾರರು ಯಾವುದೇ ನೇರ ಅಥವಾ ಪರೋಕ್ಷ ಶುಲ್ಕವನ್ನು ವಿಧಿಸುವಂತಿಲ್ಲ — ವ್ಯಕ್ತಿಗಳಿಗೂ ವ್ಯಾಪಾರಿಗಳಿಗೂ ಇದು ಅನ್ವಯಿಸುತ್ತದೆ. ಇದನ್ನು ಹೊಸ ತೆರಿಗೆಯಲ್ಲ, ಗ್ರಾಹಕ ರಕ್ಷಣಾ ಕ್ರಮ ಎಂದು ಪ್ರಸ್ತುತಪಡಿಸಲಾಗಿದೆ.
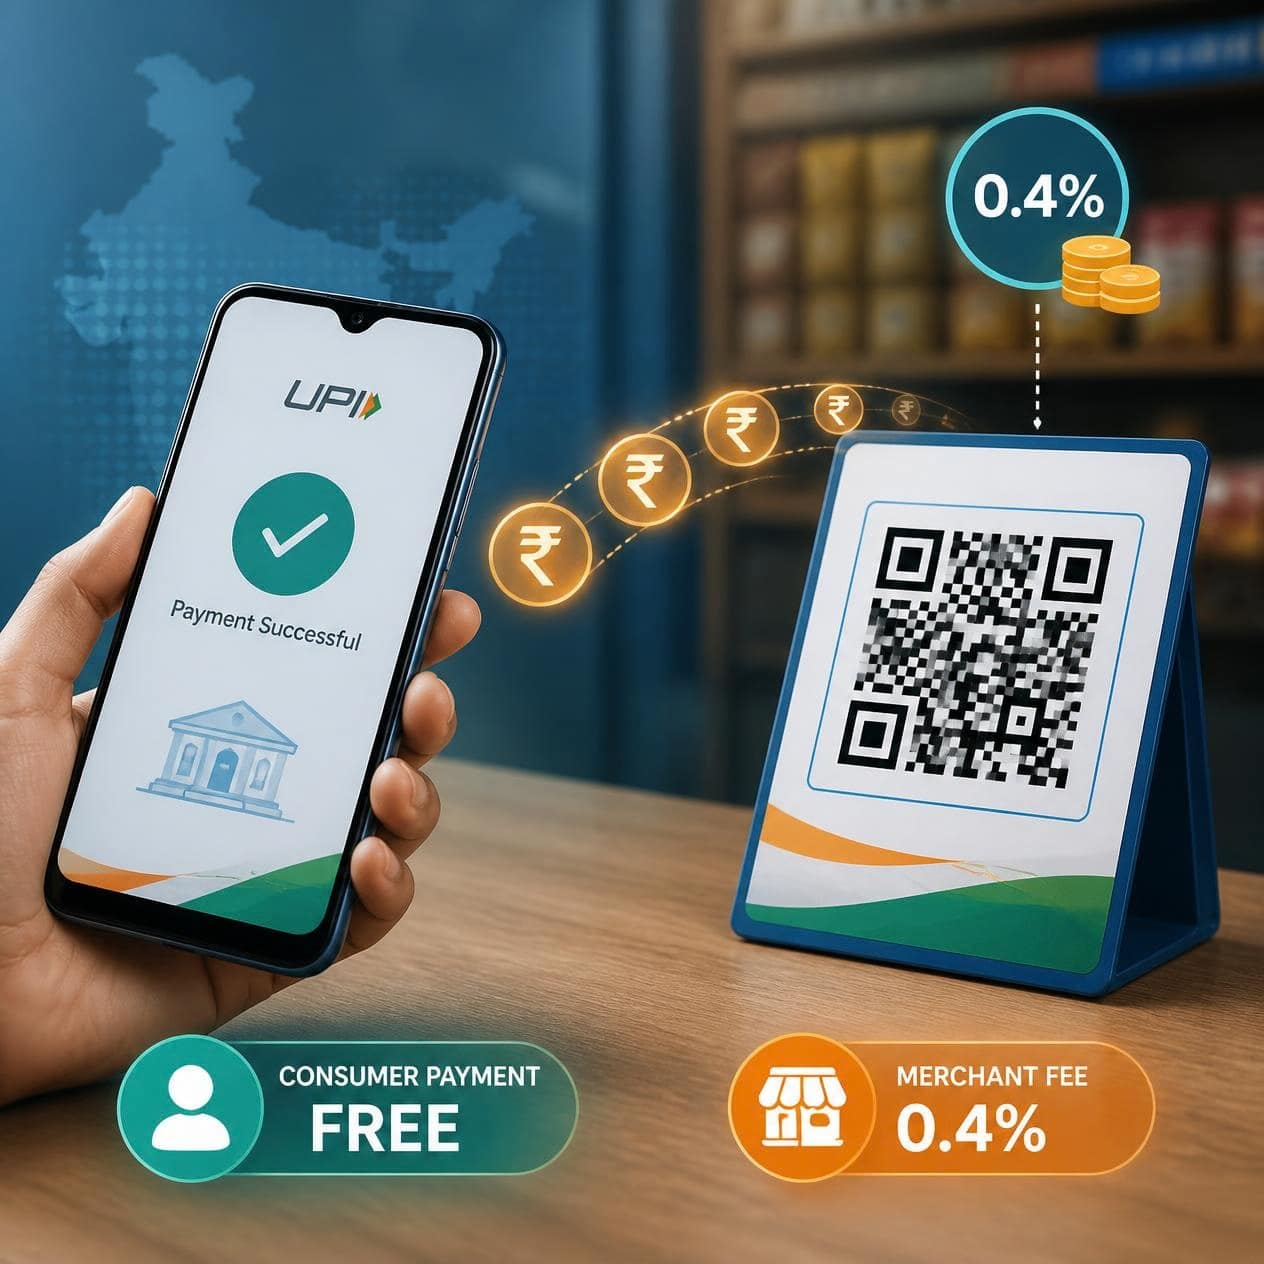
2. ₹2,000ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಮೊತ್ತಕ್ಕೆ ಹೊಸ ವರ್ತಕ ರಿಯಾಯಿತಿ ದರ, ಅಕ್ಟೋಬರ್ 15, 2026ರಿಂದ ಜಾರಿ. ಆ ದಿನಾಂಕದಿಂದ, ₹2,000ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಾಪಾರಿಗೆ (P2M) UPI ಪಾವತಿಗಳಿಗೆ 0.4% MDR ಅನ್ವಯವಾಗುತ್ತದೆ, ₹75,000 ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಪಾವತಿಗಳಿಗೆ ವಹಿವಾಟಿಗೆ ₹300ಕ್ಕೆ ಮಿತಿಗೊಳಿಸಲಾಗಿದೆ. ಕೆಲವು ವರ್ಗಗಳಿಗೆ (ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗಳು, ಸ್ಟಾಕ್ಬ್ರೋಕಿಂಗ್, ಮತ್ತು ಆಯ್ದ ಸಾಂಸ್ಥಿಕ ಪಾವತಿಗಳಂತಹ) ಶೇಕಡಾವಾರು ದರದ ಬದಲು ಸ್ಥಿರ ಶುಲ್ಕ ಅನ್ವಯಿಸುತ್ತದೆ.
ಮುಖ್ಯವಾಗಿ ಗಮನಿಸಬೇಕಾದ ಅಂಶಗಳು:
- ಇದು GST ಅಲ್ಲ, ಮತ್ತು ಇದು ಸಾರ್ವಜನಿಕರ ಮೇಲಿನ ತೆರಿಗೆಯಲ್ಲ. UPI ವಹಿವಾಟುಗಳ ಮೇಲೆ GST ವಿಧಿಸುವ ವರದಿಗಳನ್ನು ಹಣಕಾಸು ಸಚಿವಾಲಯ ಸ್ಪಷ್ಟವಾಗಿ ನಿರಾಕರಿಸಿದ್ದು, ಇವನ್ನು “ಸಂಪೂರ್ಣವಾಗಿ ಸುಳ್ಳು, ದಾರಿತಪ್ಪಿಸುವ, ಮತ್ತು ಯಾವುದೇ ಆಧಾರವಿಲ್ಲದ್ದು” ಎಂದು ಕರೆದಿದೆ. GST ಅನ್ನುUPI ಮೂಲಕ ಖರೀದಿಸಿದ ಸರಕು ಅಥವಾ ಸೇವೆಗಳ ಮೇಲೆ ವಿಧಿಸಲಾಗುತ್ತದೆ, ಪಾವತಿ ವ್ಯವಸ್ಥೆಯ ಮೇಲಲ್ಲ.
- ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಕ್ತಿಗೆ (P2P) ವರ್ಗಾವಣೆಗಳು — ಸ್ನೇಹಿತರಿಗೆ, ಕುಟುಂಬಕ್ಕೆ ಹಣ ಕಳುಹಿಸುವುದು, ಬಿಲ್ ಹಂಚಿಕೊಳ್ಳುವುದು — ಎಷ್ಟೇ ಮೊತ್ತವಾದರೂ ಸಂಪೂರ್ಣ ಉಚಿತವಾಗಿ ಉಳಿಯುತ್ತವೆ.
- 0.4% MDR ಅನ್ನು ವ್ಯಾಪಾರಿಗೆ ವಿಧಿಸಲಾಗುತ್ತದೆ, ಗ್ರಾಹಕರ ಪಾವತಿಯಿಂದ ಕಡಿತಗೊಳಿಸುವುದಿಲ್ಲ. ಇದು ಕ್ರೆಡಿಟ್/ಡೆಬಿಟ್ ಕಾರ್ಡ್ ಸ್ವೀಕಾರಕ್ಕೆ ಬಳಸುವ ಅದೇ ವ್ಯವಸ್ಥೆ, ಆದರೆ ಬಹಳ ಕಡಿಮೆ ದರದಲ್ಲಿ.
- ಒಂದು ನಿರ್ದಿಷ್ಟ ವಹಿವಾಟು ಮಿತಿಗಿಂತ ಕೆಳಗಿನ ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು ಈ ಚೌಕಟ್ಟಿನಡಿ ವಿನಾಯಿತಿ ಪಡೆಯುವ ನಿರೀಕ್ಷೆಯಿದೆ.
ಆದ್ದರಿಂದ ನಿಖರವಾದ ಶೀರ್ಷಿಕೆ “UPI ಈಗ ತೆರಿಗೆಗೆ ಒಳಪಟ್ಟಿದೆ” ಎಂಬುದಲ್ಲ. ಬದಲಿಗೆ: “₹2,000ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಮೊತ್ತಕ್ಕೆ UPI ಸ್ವೀಕರಿಸುವ ದೊಡ್ಡ ವ್ಯಾಪಾರಿಗಳು ಈಗ ಕಾರ್ಡ್ ಪಾವತಿಗಳಂತೆಯೇ ಒಂದು ಸಣ್ಣ ಪ್ರಕ್ರಿಯಾ ಶುಲ್ಕವನ್ನು ಪಾವತಿಸುತ್ತಾರೆ — ಗ್ರಾಹಕರು ಮತ್ತು P2P ವರ್ಗಾವಣೆಗಳ ಮೇಲೆ ಯಾವುದೇ ಪರಿಣಾಮವಿಲ್ಲ.”
ಸರ್ಕಾರ ಈ ಬದಲಾವಣೆ ಏಕೆ ಮಾಡಿತು
ಸರ್ಕಾರಿ ವಿವರಣೆ, ಮತ್ತು ಉದ್ಯಮ ಸಂಸ್ಥೆಗಳು ನೀಡುವ ವಿವರಣೆ, ಈ ಕೆಲವು ಅಂಶಗಳ ಸುತ್ತ ಕೇಂದ್ರೀಕೃತವಾಗಿದೆ:
- ಶೂನ್ಯ-MDR ಎಂದಿಗೂ ನಿಜವಾಗಿ ಉಚಿತವಾಗಿರಲಿಲ್ಲ — ಯಾರೋ ಒಬ್ಬರು ಮೂಲಸೌಕರ್ಯದ ವೆಚ್ಚ ಭರಿಸುತ್ತಿದ್ದರು. ಬ್ಯಾಂಕುಗಳು ಮತ್ತು NPCI ಈ ವೆಚ್ಚವನ್ನು ಭರಿಸಿದವು, ಇದನ್ನು ಭಾಗಶಃ ತೆರಿಗೆದಾರರ ಹಣದ ಪ್ರೋತ್ಸಾಹಕ ಪಾವತಿಗಳಿಂದ (ಒಂದು ವರ್ಷದಲ್ಲಿ ₹3,600 ಕೋಟಿಗಿಂತ ಹೆಚ್ಚು) ಸರಿದೂಗಿಸಲಾಗಿದೆ. UPIಯ ಇಂದಿನ ಪ್ರಮಾಣದಲ್ಲಿ (ತಿಂಗಳಿಗೆ 500+ ಕೋಟಿ ವಹಿವಾಟುಗಳು), ಈ ಸಬ್ಸಿಡಿ ಮಾದರಿ ಹೆಚ್ಚೆಚ್ಚು ಅಸಮರ್ಥನೀಯ ಎಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತಿದೆ.
- ಇತರ ಪಾವತಿ ವ್ಯವಸ್ಥೆಗಳೊಂದಿಗೆ ಸಮಾನತೆ. ಕ್ರೆಡಿಟ್ ಮತ್ತು ಡೆಬಿಟ್ ಕಾರ್ಡ್ಗಳು MDR ಹೊಂದಿವೆ; UPI ಹೊಂದಿಲ್ಲ, ಇದು ಸ್ಪರ್ಧೆಯನ್ನು ವಿರೂಪಗೊಳಿಸಿತು ಮತ್ತು UPI ಮೂಲಸೌಕರ್ಯ ಹಾಗೂ ವಂಚನೆ ತಡೆಗಟ್ಟುವಿಕೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಲು ಬ್ಯಾಂಕುಗಳಿಗೆ ಕಡಿಮೆ ಪ್ರೋತ್ಸಾಹ ನೀಡಿತು ಎಂದು ಕೆಲವರು ವಾದಿಸುತ್ತಾರೆ.
- UPIಯ ಭವಿಷ್ಯದ ಬೆಳವಣಿಗೆಗೆ ಹಣಕಾಸು ಒದಗಿಸುವುದು, ಅಂತಾರಾಷ್ಟ್ರೀಯ ವಿಸ್ತರಣೆ ಮತ್ತು ಮೂಲಸೌಕರ್ಯ ಹೂಡಿಕೆ ಸೇರಿದಂತೆ, ಸಂಪೂರ್ಣವಾಗಿ ಸಾರ್ವಜನಿಕ ಬೊಕ್ಕಸದ ಮೇಲೆ ಅವಲಂಬಿಸದೆ.
ಸಾಧಕ-ಬಾಧಕಗಳು
ಪರವಾದ ವಾದಗಳು:
- ದೈನಂದಿನ UPI ಬಳಕೆಯ 99%ಕ್ಕಿಂತ ಹೆಚ್ಚು (P2P ಮತ್ತು ಸಣ್ಣ P2M ಪಾವತಿಗಳು) ಸಂಪೂರ್ಣ ಉಚಿತವಾಗಿ ಉಳಿಯುತ್ತದೆ — ಇದು ಸಾಮಾನ್ಯ ನಾಗರಿಕರ ದೈನಂದಿನ ಬಳಕೆಯ ಬಹುಪಾಲನ್ನು ಒಳಗೊಂಡಿದೆ.
- ಸಾರ್ವಜನಿಕ ಹಣದ ಮೇಲಿನ ದೀರ್ಘಾವಧಿ ಸಬ್ಸಿಡಿ ಹೊರೆಯನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತದೆ.
- UPIಯ ವ್ಯಾಪಾರಿ ಅರ್ಥಶಾಸ್ತ್ರವನ್ನು ಜಾಗತಿಕ ಡಿಜಿಟಲ್ ಪಾವತಿ ಮಾನದಂಡಗಳಿಗೆ ಹತ್ತಿರವಾಗಿಸುತ್ತದೆ, ಬಹುಶಃ ಸೇವಾ ಗುಣಮಟ್ಟ ಮತ್ತು ವಂಚನೆ ರಕ್ಷಣೆಯನ್ನು ಸುಧಾರಿಸಬಹುದು.
- 0.4% ಇನ್ನೂ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ MDR (ಸಾಮಾನ್ಯವಾಗಿ 1.5–3%) ಗಿಂತ ಬಹಳ ಅಗ್ಗವಾಗಿದೆ, ಆದ್ದರಿಂದ ವ್ಯಾಪಾರಿಗಳು ನಗದಿನತ್ತ ಮರಳುವಂತೆ ಒತ್ತಡ ಹಾಕುವುದಿಲ್ಲ.
ಕಳವಳದ ವಾದಗಳು:
- ದೊಡ್ಡ ಅಥವಾ ಹೆಚ್ಚಿನ ಮೊತ್ತದ ವ್ಯಾಪಾರಿಗಳು (ಎಲೆಕ್ಟ್ರಾನಿಕ್ಸ್, ಪ್ರವಾಸ, ರಿಯಲ್ ಎಸ್ಟೇಟ್ ಬ್ರೋಕರ್ಗಳು, ಇತ್ಯಾದಿ) ಈ ವೆಚ್ಚವನ್ನು ಪರೋಕ್ಷವಾಗಿಯಾದರೂ ಗ್ರಾಹಕರಿಗೆ ಬೆಲೆ ಹೊಂದಾಣಿಕೆಗಳ ಮೂಲಕ ವರ್ಗಾಯಿಸುತ್ತಾರೆ.
- ನಂಬಿಕೆಯ ಸವಕಳಿ: UPIಯ “ಯಾವಾಗಲೂ ಉಚಿತ” ಎಂಬ ಬ್ರಾಂಡಿಂಗ್ ಅದರ ಅಳವಡಿಕೆಯ ಕಥೆಯ ಕೇಂದ್ರವಾಗಿತ್ತು, ವಿಶೇಷವಾಗಿ ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು ಮತ್ತು ಗ್ರಾಮೀಣ ಬಳಕೆದಾರರಿಗೆ; ಯಾವುದೇ ಶುಲ್ಕ — ಅವರು ಪಾವತಿಸದಿದ್ದರೂ — ಗೊಂದಲ ಮತ್ತು ಸಂಶಯವನ್ನು ಸೃಷ್ಟಿಸುತ್ತದೆ.
- ತಪ್ಪು ಮಾಹಿತಿಯ ಅಪಾಯ: ಈ ವಾರ ಕಂಡುಬಂದಂತೆ, “UPI ಮೇಲೆ GST” ಎಂಬ ವದಂತಿಗಳು ಸರ್ಕಾರದ ಸ್ಪಷ್ಟೀಕರಣಗಳಿಗಿಂತ ವೇಗವಾಗಿ ಹರಡುತ್ತವೆ, ಇದು ಒಟ್ಟಾರೆ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳ ಮೇಲಿನ ವಿಶ್ವಾಸವನ್ನು ಕುಗ್ಗಿಸಬಹುದು.
- ಅನೌಪಚಾರಿಕ ಮಿತಿಗಳಿಗಿಂತ ಸ್ವಲ್ಪ ಮೇಲಿರುವ ಸಣ್ಣ ವ್ಯಾಪಾರಗಳು ತಮ್ಮ ವಹಿವಾಟು ಪ್ರಮಾಣ ಬೆಳೆದಂತೆ ಹೊಸ MDRನಲ್ಲಿ ಸಿಲುಕಿಕೊಳ್ಳುವ ಬಗ್ಗೆ ಚಿಂತಿತರಾಗಿದ್ದಾರೆ.
ದೊಡ್ಡ ಪ್ರಶ್ನೆ: ಇದು “ಅಚ್ಛೇ ದಿನ”ವೇ, ಮತ್ತು ನೀತಿ ಸಾರ್ವಜನಿಕರ ಮೇಲೆ ನಿರಂತರವಾಗಿ ಬದಲಾಗುತ್ತಲೇ ಇದೆಯೇ?
ಇಲ್ಲಿಂದ ಲೇಖನವು ಸತ್ಯಾಂಶಗಳಿಂದ ನಿಜವಾಗಿಯೂ ವಿವಾದಾತ್ಮಕ ರಾಜಕೀಯ ಕ್ಷೇತ್ರಕ್ಕೆ ಚಲಿಸುತ್ತದೆ, ಮತ್ತು ಒಂದು ಕಡೆ ಆಯ್ಕೆ ಮಾಡುವ ಬದಲು ಇದನ್ನು ಮುಂಚಿತವಾಗಿ ಹೇಳುವುದು ಮುಖ್ಯ.
ಒಂದು ದೃಷ್ಟಿಕೋನ (ಟೀಕಾಕಾರರು ಸಾಮಾನ್ಯವಾಗಿ ವ್ಯಕ್ತಪಡಿಸುವಂತೆ) ಭಾರತದ ಆರ್ಥಿಕ ನೀತಿ — GST ಸ್ಲ್ಯಾಬ್ ಬದಲಾವಣೆಗಳು, ಇಂಧನ ಬೆಲೆ ನಿಗದಿ, ಶುಲ್ಕ ರಚನೆಗಳು, ಸೆಸ್ ಸೇರ್ಪಡೆಗಳು — ಎಷ್ಟು ಬಾರಿ ಬದಲಾಗಿದೆ ಎಂದರೆ, ಸಾಮಾನ್ಯ ನಾಗರಿಕರಿಗೆ ದೈನಂದಿನ ಆರ್ಥಿಕ ಜೀವನದ ನಿಯಮಗಳು ಅಸ್ಥಿರವಾಗಿವೆ ಎಂದು ಅನಿಸುತ್ತದೆ, ಮತ್ತು ಅಳವಡಿಕೆ ಸ್ಥಿರವಾದ ನಂತರ “ಉಚಿತ” ಸೇವೆಗಳ ಭರವಸೆಗಳನ್ನು ಶಾಂತವಾಗಿ ಹಿಂತೆಗೆದುಕೊಳ್ಳಲಾಗುತ್ತದೆ ಎಂಬುದು. ಈ ಓದಿನಲ್ಲಿ, UPI MDR ಮರುಪರಿಚಯವು ವಿಶಾಲವಾದ ನೀತಿ ಏರಿಳಿತದ ಮಾದರಿಗೆ ಹೊಂದಿಕೊಳ್ಳುತ್ತದೆ, ಇದು ತಾಂತ್ರಿಕ ವಿವರಗಳು ಗ್ರಾಹಕರಿಗೆ ನೇರವಾಗಿ ಶುಲ್ಕ ವಿಧಿಸಲಾಗುವುದಿಲ್ಲ ಎಂದು ಹೇಳಿದರೂ ಸಾರ್ವಜನಿಕ ವಿಶ್ವಾಸವನ್ನು ಸವೆಸುತ್ತದೆ.
ಇನ್ನೊಂದು ದೃಷ್ಟಿಕೋನ (ಸರ್ಕಾರ ಮತ್ತು ಬಹುತೇಕ ಪಾವತಿ ಉದ್ಯಮದಿಂದ ನೀಡಲಾಗುತ್ತದೆ) ಒಂದು ವ್ಯವಸ್ಥೆ ಪ್ರಬುದ್ಧವಾಗುತ್ತಿದ್ದಂತೆ ನೀತಿ ವಿಕಸನಗೊಳ್ಳಬೇಕು ಎಂಬುದು — 2020ರಲ್ಲಿ 100 ಕೋಟಿ+ ಬಳಕೆದಾರರಿಗೆ UPI ಅನ್ನು ಸಬ್ಸಿಡಿ ಮಾಡಲು ಅರ್ಥಪೂರ್ಣವಾಗಿದ್ದದ್ದು 2026ರಲ್ಲಿ ಅದೇ ರೀತಿಯಲ್ಲಿ ಸಬ್ಸಿಡಿ ಮಾಡಬೇಕಾಗಿಲ್ಲ, ಮತ್ತು ವ್ಯಾಪಾರಿ-ಪಕ್ಷದ ಶುಲ್ಕವನ್ನು ಮರುಪರಿಚಯಿಸುವುದು, ಕಾರ್ಡ್ ದರಗಳಿಗಿಂತ ಬಹಳ ಕಡಿಮೆ, ಸಣ್ಣ ವಹಿವಾಟುಗಳು ಮತ್ತು ಗ್ರಾಹಕರನ್ನು ಸ್ಪಷ್ಟವಾಗಿ ರಕ್ಷಿಸುತ್ತಾ, ಮುರಿದ ಭರವಸೆಗಿಂತ ಪ್ರಬುದ್ಧ, ಸುಸ್ಥಿರ ಡಿಜಿಟಲ್ ಆರ್ಥಿಕತೆಯ ಸಂಕೇತ ಎಂಬುದು.
ಎರಡೂ ದೃಷ್ಟಿಕೋನಗಳಿಗೆ ನಿಜವಾದ ಮಹತ್ವವಿದೆ, ಮತ್ತು ಸಮಂಜಸ ಜನರು (a) ನೀತಿಯ ಅಕ್ಷರಶಃ ಅರ್ಥ (ಗ್ರಾಹಕರಿಗೆ ಪರಿಣಾಮವಿಲ್ಲ) ಮತ್ತು (b) ಶಾಶ್ವತವಾಗಿ ಉಚಿತ ಎಂದು ಬ್ರಾಂಡ್ ಮಾಡಲಾದ ಯಾವುದೇ ವಿಷಯದ ಬದಲಾವಣೆಯ ಮಾನಸಿಕ ಮತ್ತು ನಂಬಿಕೆಯ ಪರಿಣಾಮಗಳಿಗೆ, ಮತ್ತು (c) ಬೆಲೆ ನಿಗದಿಯ ಮೂಲಕ ಅಂತಿಮವಾಗಿ ಗ್ರಾಹಕರಿಗೆ ಹರಿಯುವ ಡೌನ್ಸ್ಟ್ರೀಮ್ ವೆಚ್ಚಗಳಿಗೆ ಎಷ್ಟು ತೂಕ ನೀಡುತ್ತಾರೆ ಎಂಬುದರ ಆಧಾರದ ಮೇಲೆ ವಿಭಿನ್ನವಾಗಿ ನಿಲುವು ತಳೆಯುತ್ತಾರೆ.
ಇದು “ಅಚ್ಛೇ ದಿನ” ತಲುಪಿಸಲಾಗಿದೆಯೇ ಅಥವಾ ನಿರಾಕರಿಸಲಾಗಿದೆಯೇ ಎಂಬುದು ಅಂತಿಮವಾಗಿ ವಿಶಾಲವಾದ ಆರ್ಥಿಕ ಅನುಭವದ — ಹಣದುಬ್ಬರ, ಉದ್ಯೋಗ, ಜೀವನ ವೆಚ್ಚ — ಬಗ್ಗೆ ಒಂದು ತೀರ್ಮಾನವಾಗಿದೆ, ಈ ಒಂದೇ UPI ಬದಲಾವಣೆ ಸ್ವತಃ ಉತ್ತರಿಸಬಲ್ಲದ್ದಲ್ಲ. ಇದನ್ನು ಪ್ರತಿಯೊಂದು ಇತರ ಆರ್ಥಿಕ ಕುಂದುಕೊರತೆಯೊಂದಿಗೆ ಮಡಚುವ ಬದಲು ಅದರ ಸ್ವಂತ ಸತ್ಯಾಂಶಗಳ ಮೇಲೆ (ಸೀಮಿತ, ವ್ಯಾಪಾರಿ-ಪಕ್ಷ, ಗ್ರಾಹಕ-ರಕ್ಷಿತ) ಮೌಲ್ಯಮಾಪನ ಮಾಡುವುದು ಒಳ್ಳೆಯದು, ಜನರು ಹಾಗೆ ಮಾಡುವುದು ಅರ್ಥವಾಗುವಂತಿದ್ದರೂ ಸಹ.
ಸಾರ್ವಜನಿಕರಿಗೆ ಸಾರಾಂಶ
- ನೀವು UPI ಮೂಲಕ ಹಣ ಕಳುಹಿಸುವ ಅಥವಾ ಸ್ವೀಕರಿಸುವ ವ್ಯಕ್ತಿಯಾಗಿದ್ದರೆ — ಸ್ನೇಹಿತರಿಗೆ, ಕುಟುಂಬಕ್ಕೆ, ಅಥವಾ ಹೆಚ್ಚಿನ ಸಣ್ಣ ಅಂಗಡಿಯವರಿಗೆ ಪಾವತಿಸುತ್ತಿದ್ದರೆ — ನಿಮಗೆ ಏನೂ ಬದಲಾಗುವುದಿಲ್ಲ. ಇದು ಉಚಿತವಾಗಿಯೇ ಉಳಿಯುತ್ತದೆ.
- ನೀವು ದೊಡ್ಡ ವ್ಯಾಪಾರಿಯಾಗಿದ್ದರೆ ಅಥವಾ ಕೆಲವು ವರ್ಗದ ವ್ಯಾಪಾರಗಳಿಗೆ ಹೆಚ್ಚಿನ ಮೌಲ್ಯದ ಪಾವತಿಗಳನ್ನು (₹2,000ಕ್ಕಿಂತ ಹೆಚ್ಚು) ಮಾಡುತ್ತಿದ್ದರೆ, ಅಕ್ಟೋಬರ್ 15, 2026ರಿಂದ ವ್ಯಾಪಾರಿ-ಪಕ್ಷದಲ್ಲಿ ಸಣ್ಣ 0.4% ವೆಚ್ಚ ಇರಬಹುದು.
- ವೈರಲ್ ಹಕ್ಕುಗಳ ಹೊರತಾಗಿಯೂ, UPI ವಹಿವಾಟುಗಳ ಮೇಲೆ ಯಾವುದೇ GST ಇಲ್ಲ ಮತ್ತು ಯಾವುದೇ ಹೊಸ ತೆರಿಗೆ ಇಲ್ಲ — ಇದನ್ನು ಹಣಕಾಸು ಸಚಿವಾಲಯ ನೇರವಾಗಿ ಮತ್ತು ಪದೇ ಪದೇ ನಿರಾಕರಿಸಿದೆ.
- ಇದು ಬಹಳಷ್ಟು ತಪ್ಪು ಮಾಹಿತಿ ಹರಡುತ್ತಿರುವ ವಿಕಸನಗೊಳ್ಳುತ್ತಿರುವ ನೀತಿ ಕ್ಷೇತ್ರವಾಗಿರುವುದರಿಂದ, ಸಾಮಾಜಿಕ ಮಾಧ್ಯಮದ ಹಕ್ಕುಗಳಿಗಿಂತ ಅಧಿಕೃತ NPCI ಮತ್ತು ಹಣಕಾಸು ಸಚಿವಾಲಯದ FAQ ಗಳ ಮೇಲೆ ಗಮನವಿಡಿ.
ಈ ಲೇಖನವು ಸೆಪ್ಟೆಂಬರ್ 16, 2026ರ ಅಂತೆ ನೀತಿ ಸ್ಥಿತಿಯನ್ನು ಪ್ರತಿಬಿಂಬಿಸುತ್ತದೆ. MDR ಚೌಕಟ್ಟು ಅಕ್ಟೋಬರ್ 15, 2026ರಿಂದ ಜಾರಿಗೆ ಬರುತ್ತದೆ, ಮತ್ತು NPCI ಅಥವಾ ಹಣಕಾಸು ಸಚಿವಾಲಯದಿಂದ ಮತ್ತಷ್ಟು ಸ್ಪಷ್ಟೀಕರಣಗಳು ಅನುಸರಿಸಬಹುದು.